Policy & Regulations
Pajak Kripto Indonesia Tembus Rp2,15 Triliun: Ini Rincian dan Aturannya
Penerimaan pajak transaksi kripto mencapai Rp2,15 triliun sejak 2022. Rincian PPh dan PPN, perubahan PMK 50/2025, dan tarif yang berlaku.


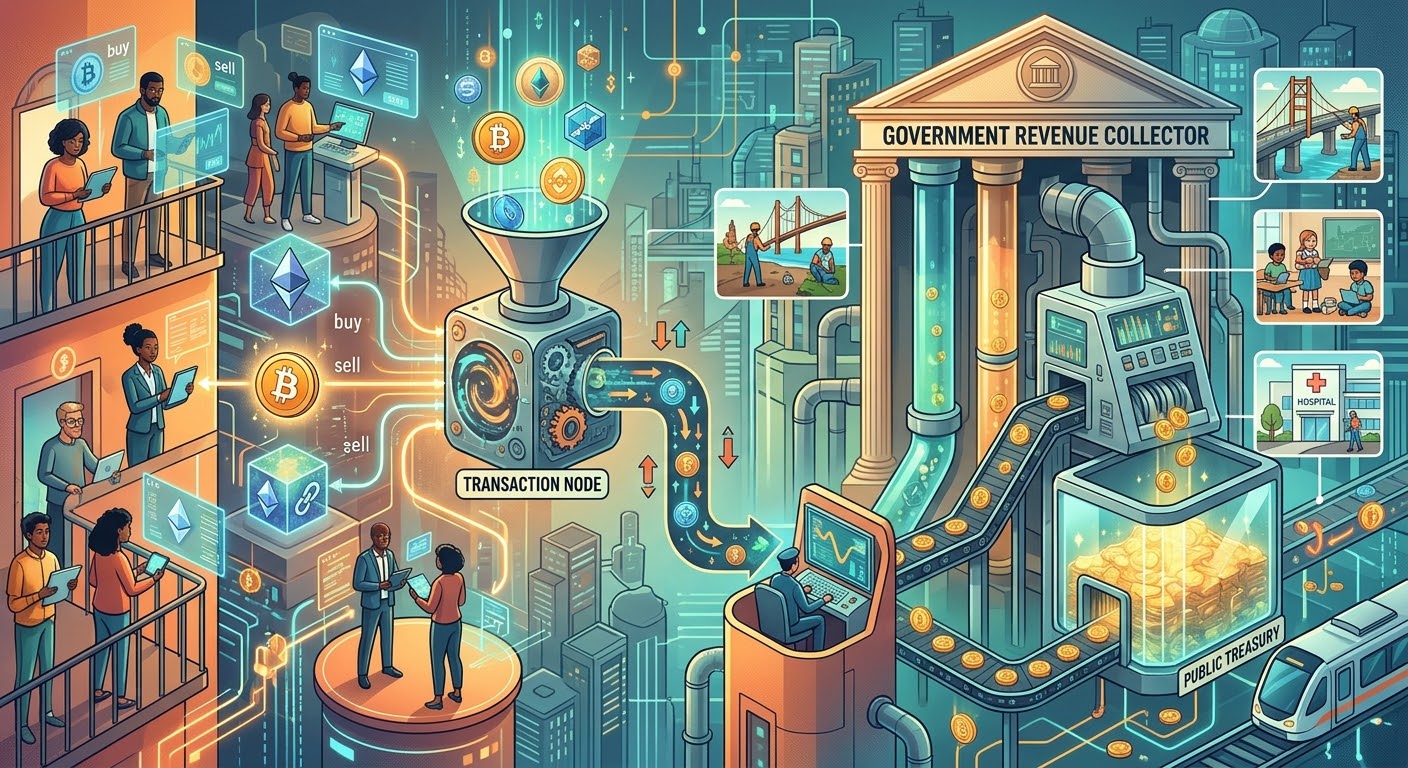
Penerimaan pajak dari transaksi aset kripto di Indonesia mencapai Rp2,15 triliun secara kumulatif sejak 2022 hingga 31 Agustus 2026. Jumlah tersebut terdiri atas penerimaan Pajak Penghasilan (PPh) Pasal 22 sebesar Rp1,27 triliun dan Pajak Pertambahan Nilai (PPN) Dalam Negeri sebesar Rp881,82 miliar.
Sebagaimana diwartakan ANTARA News dan DataIndonesia, kontribusi transaksi kripto terhadap penerimaan negara dalam beberapa tahun terakhir.
Namun, angka kumulatif tersebut perlu dibaca dengan mempertimbangkan perubahan aturan perpajakan yang berlaku sejak Agustus 2025.
Melalui Peraturan Menteri Keuangan (PMK) Nomor 50 Tahun 2025, pemerintah mengubah perlakuan pajak atas perdagangan aset kripto.
Sejak 1 Agustus 2025, penyerahan aset kripto tidak lagi dikenai PPN, sementara penjualan melalui platform dalam negeri dikenai PPh Pasal 22 final sebesar 0,21% dari nilai transaksi.
Untuk transaksi melalui platform luar negeri yang bukan Pedagang Aset Keuangan Digital (PAKD) dalam negeri, tarif PPh finalnya sebesar 1%.
Tim Research Tokocrypto menilai perubahan tersebut penting untuk memahami angka penerimaan pajak kripto.
Total Rp2,15 triliun merupakan akumulasi penerimaan dari skema lama yang masih mengenakan PPN atas penyerahan aset kripto dan skema baru yang menghapus PPN tersebut.
Di tengah perbedaan tarif antara platform lokal dan luar negeri, pelaku industri juga mendorong kebijakan yang adil sekaligus menjaga daya saing bursa kripto Indonesia.
Baca Juga: OJK Dorong Pajak Kripto Terbaru Turun Jadi 0,1%, Trader Bisa Hemat Rp11 Ribu per Rp10 Juta
Daftar Isi
Total Penerimaan Pajak Kripto Rp2,15 Triliun
Direktorat Jenderal Pajak (DJP) mencatat penerimaan pajak dari aset kripto mencapai Rp2,15 triliun untuk periode 2022 hingga Agustus 2026. ANTARA menyebut, penerimaan pajak kripto selama Januari–Agustus 2026 mencapai Rp268,95 miliar.
Jika dilihat berdasarkan tahun, penerimaan pajak kripto tercatat sebesar Rp246,45 miliar pada 2022, Rp220,83 miliar pada 2023, Rp620,38 miliar pada 2024, dan Rp796,73 miliar pada 2025. Sementara itu, penerimaan sepanjang Januari hingga Agustus 2026 mencapai Rp268,95 miliar.
Angka tersebut menunjukkan bahwa penerimaan pajak kripto mengalami perubahan dari tahun ke tahun.
Penerimaan pada 2025 lebih tinggi dibandingkan tahun-tahun sebelumnya dalam periode tersebut, sedangkan angka 2026 belum mencakup satu tahun penuh.
Penting untuk membedakan penerimaan pajak kumulatif dengan penerimaan pada tahun berjalan. Nilai Rp2,15 triliun merupakan akumulasi sejak 2022 hingga 31 Agustus 2026, bukan jumlah pajak yang terkumpul hanya selama 2026.
Rincian PPh dan PPN
Dari total penerimaan Rp2,15 triliun, PPh Pasal 22 menyumbang Rp1,27 triliun, sedangkan PPN Dalam Negeri mencapai Rp881,82 miliar.
Jika dijumlahkan, kedua komponen tersebut menghasilkan sekitar Rp2,15 triliun setelah pembulatan.
Kedua komponen itu berkaitan dengan skema perpajakan yang berlaku pada periode berbeda.
Sebelum PMK 50/2025 diterapkan, transaksi perdagangan kripto dikenai PPh Pasal 22 final dan PPN dengan tarif efektif yang berbeda menurut ketentuan serta tempat transaksi.
Setelah aturan baru berlaku, penyerahan aset kripto tidak lagi dikenai PPN karena aset tersebut diperlakukan sebagai aset keuangan digital yang dipersamakan dengan surat berharga.
Meski demikian, penghasilan penjual dari transaksi kripto tetap menjadi objek PPh sesuai ketentuan yang berlaku.
Karena itu, angka PPN sebesar Rp881,82 miliar tidak berarti bahwa perdagangan kripto saat ini masih dikenai PPN atas penyerahan asetnya.
Angka tersebut merupakan bagian dari akumulasi penerimaan selama periode yang mencakup masa sebelum perubahan aturan.
Penjelasan mengenai peralihan skema tersebut juga termuat dalam pengumuman Direktorat Jenderal Pajak, PMK 50/2025: Babak Baru Pemajakan Aset Kripto.
Perubahan PMK 50/2025
PMK Nomor 50 Tahun 2025 mengatur pajak pertambahan nilai dan pajak penghasilan atas transaksi perdagangan aset kripto. Peraturan ini ditetapkan pada 25 Juli 2025 dan mulai berlaku pada 1 Agustus 2025.
Seperti yang tercantum dalam Peraturan.go.id, salah satu perubahan utamanya adalah penyerahan aset kripto tidak lagi dikenai PPN karena status aset tersebut diperlakukan seperti surat berharga dalam konteks perpajakan.
Di sisi lain, penghasilan penjual aset kripto tetap dikenai PPh Pasal 22 final. Untuk transaksi melalui penyelenggara perdagangan melalui sistem elektronik dalam negeri yang merupakan PAKD, tarifnya ditetapkan sebesar 0,21% dari nilai transaksi.
Perlu dicatat bahwa penghapusan PPN atas penyerahan aset kripto tidak berarti seluruh layanan yang berkaitan dengan perdagangan kripto bebas PPN.
Jasa penyediaan sarana elektronik oleh platform dan jasa tertentu lainnya tetap dapat dikenai PPN sesuai ketentuan yang berlaku.
Dengan demikian, perubahan PMK 50/2025 bukan sekadar penghapusan satu jenis pajak, tetapi juga penyesuaian cara pemerintah memperlakukan aset kripto dan transaksi yang terkait dengannya.
Beda Tarif Bursa Lokal vs Luar Negeri
Salah satu ketentuan yang menonjol dalam PMK 50/2025 adalah perbedaan tarif PPh final berdasarkan platform yang digunakan untuk transaksi penjualan kripto.
Penjualan melalui PAKD dalam negeri dikenai PPh Pasal 22 final sebesar 0,21% dari nilai transaksi.
Sementara itu, penjualan melalui platform luar negeri yang bukan PAKD dalam negeri dikenai tarif sebesar 1%.
Ketentuan untuk transaksi melalui platform luar negeri juga mengatur mekanisme pemungutan atau penyetoran pajaknya sesuai status penyelenggara.
Perbedaan tarif ini dapat memengaruhi pertimbangan trader ketika memilih platform.
Secara tarif, transaksi penjualan melalui PAKD dalam negeri memiliki beban PPh final yang lebih rendah dibandingkan transaksi melalui platform luar negeri dalam kategori tersebut.
Tim Research Tokocrypto menilai tarif yang lebih rendah di bursa lokal dapat mendorong trader menggunakan platform dalam negeri.
Kebijakan ini berpotensi mendukung aktivitas industri domestik, sekaligus memperjelas perlakuan pajak berdasarkan tempat transaksi.
Namun, keputusan memilih platform tidak hanya bergantung pada tarif pajak.
Trader juga perlu mempertimbangkan keamanan, likuiditas, biaya perdagangan lain, kualitas layanan, serta kepatuhan platform terhadap ketentuan yang berlaku.
Usulan Penurunan Tarif
Di tengah penerapan tarif baru, pelaku industri kripto mendorong kebijakan perpajakan yang dinilai adil dan mampu menjaga daya saing ekosistem dalam negeri.
Salah satu usulan yang muncul adalah penurunan tarif PPh final dari 0,21% menjadi 0,1%. Usulan tersebut perlu dibedakan dari ketentuan yang sudah berlaku.
Hingga artikel ini disusun, tarif 0,1% yang dimaksud masih merupakan usulan dan belum menggantikan tarif 0,21% dalam PMK 50/2025.
Pembahasan mengenai tarif perlu mempertimbangkan keseimbangan antara penerimaan negara dan perkembangan industri.
Tarif yang kompetitif dapat menjadi salah satu faktor bagi trader untuk tetap menggunakan bursa lokal, sementara kepastian hukum dibutuhkan agar pelaku usaha dapat menjalankan kegiatan secara terukur.
Tim Research Tokocrypto menekankan pentingnya aturan yang adil dan menjaga daya saing.
Perbedaan tarif antara platform dalam negeri dan luar negeri dapat memengaruhi perilaku pengguna, tetapi dampak akhirnya juga bergantung pada biaya lain, kualitas layanan, serta kepercayaan terhadap platform.
Karena itu, setiap perubahan tarif perlu mengacu pada keputusan resmi pemerintah.
Trader dan pelaku industri sebaiknya tidak menganggap usulan penurunan menjadi 0,1% sebagai kebijakan yang sudah berlaku sebelum ada regulasi resmi yang mengubah ketentuan tersebut.
Baca Juga: Analisa Harga BTC Hari Ini: Bitcoin Dekati US$85.000 Usai Short Squeeze
Kesimpulan
Penerimaan pajak transaksi kripto Indonesia mencapai Rp2,15 triliun secara kumulatif sejak 2022 hingga 31 Agustus 2026.
Nilai tersebut terdiri atas PPh Pasal 22 sebesar Rp1,27 triliun dan PPN Dalam Negeri Rp881,82 miliar.
Kedua komponen tersebut mencakup penerimaan dari masa sebelum dan sesudah perubahan aturan perpajakan.
Sejak PMK 50/2025 berlaku pada 1 Agustus 2025, penyerahan aset kripto tidak lagi dikenai PPN.
Penjualan melalui PAKD dalam negeri dikenai PPh final 0,21% dari nilai transaksi, sedangkan transaksi melalui platform luar negeri yang bukan PAKD dalam negeri dikenai tarif 1% sesuai ketentuan.
Usulan penurunan PPh final menjadi 0,1% belum menjadi aturan resmi.
Untuk memastikan informasi tetap akurat saat artikel diterbitkan, perkembangan penerimaan pajak terbaru dan perubahan regulasi perlu diperiksa kembali melalui publikasi DJP serta naskah peraturan resmi.
Investasi dan trading kripto aman hanya di Tokocrypto. Ikuti Google News Tokonews untuk update berita crypto dan download aplikasi trading bitcoin & crypto sekarang.
DISCLAIMER: Investasi aset kripto mengandung risiko tinggi dan segala keputusan investasi yang diambil oleh Anda berdasarkan rekomendasi, riset dan informasi seluruhnya merupakan tanggung jawab Anda. Tidak ada lembaga atau otoritas negara yang bertanggung jawab atas risiko investasi tersebut. Konten ini hanya bersifat informasi bukan ajakan menjual atau membeli.
Tokocrypto berizin dan diawasi oleh Otoritas Jasa keuangan.


SEC Sebut 3 Bursa Saham Tertokenisasi: TSV, OKXICE, Perpetuals
OJK Dorong Tokenisasi Aset Nyata: RWA Kripto Indonesia Menuju Regulasi

Pajak Kripto Indonesia Tembus Rp2,15 Triliun: Ini Rincian dan Aturannya
Transaksi Derivatif Kripto Tembus Rp4,56 Triliun: Risiko Leverage yang Perlu Dipahami
OJK Catat 5 Insiden Aset Digital: Pengguna Kripto Diminta Tak Beri Kode OTP
Event Tokocrypto Minggu Ini
Join Tokocrypto, Dapat Apa? Ini Daftar Event Pengguna Baru Buat Kamu

Pasar Kripto Hari Ini 29 September 2026: HBAR Naik 30%, BTC Hadapi Level Kunci

Pasar Kripto Hari Ini 28 September 2026: Sinyal BTC Menuju US$100.000 Muncul?

Riset Kripto 28 Sept-2 Okt 2026: Bitcoin Stabil di Tengah Inflasi AS yang Terkendali!
Analisis Crypto: Aset Kripto dengan Potensi Bullish Pekan Ini

Jangan Lewatkan! Aset Kripto Ini Berpotensi Guncang Pasar Pekan Ini

Prediksi Kripto Pekan Ini: ALT, JTO, dan UNI Punya Peluang Bullish

Potensi Kripto Bullish Minggu Ini: Dari Bubblemaps hingga Raydium

Aset Kripto Menarik yang Perlu Diperhatikan Pekan Ini
-
 Bitcoin News6 days ago
Analisa Harga BTC Hari Ini: Naik 0,49% ke US$81.793, Minat Beli Bitcoin Mulai Menguat
-
 Bitcoin News5 days ago
Analisa Harga BTC Hari Ini: Bitcoin Menguat saat IHSG Anjlok 5,1%, Investor Menahan Panik
-

 Market5 days ago
IHSG Anjlok, OJK dan SRO Gelar Dialog dengan Pelaku Pasar, Bagaimana Dampaknya ke Kripto?
-
 Bitcoin News4 days ago
Analisa Harga Bitcoin Hari Ini: Bitcoin Bertahan di US$82.000, ETF Outflow Bayangi Peluang Rebound