Market
OJK Dorong Tokenisasi Aset Nyata: RWA Kripto Indonesia Menuju Regulasi
OJK mendorong tokenisasi aset nyata (RWA) sebagai alternatif pembiayaan. Status sandbox, RPOJK, kajian sukuk, dan perlindungan investor.

Otoritas Jasa Keuangan (OJK) mendorong pengembangan tokenisasi aset nyata atau Real World Assets (RWA) sebagai alternatif pembiayaan sekaligus upaya memperdalam pasar keuangan Indonesia.
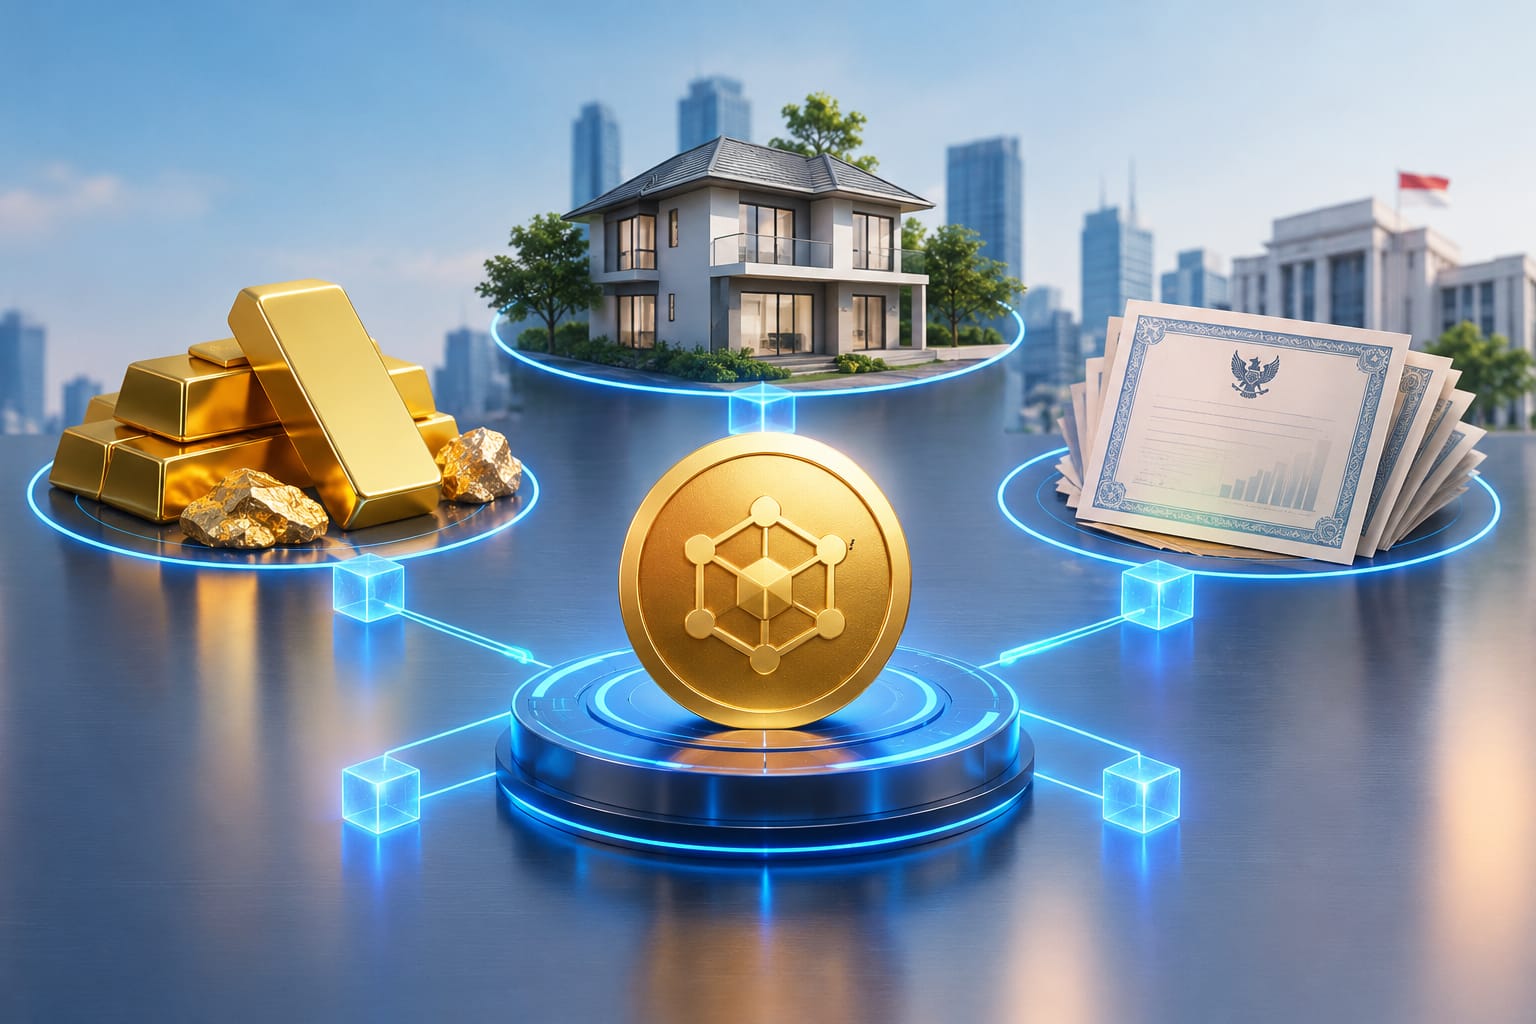
Melalui pemanfaatan teknologi blockchain, aset seperti emas, surat berharga negara, dan manfaat ekonomi properti berpotensi direpresentasikan dalam bentuk token digital agar dapat diakses melalui mekanisme keuangan digital.
Namun, peluang tersebut masih harus diikuti kepastian hukum dan kesiapan infrastruktur. OJK sedang menyiapkan Rancangan Peraturan OJK (RPOJK) mengenai penawaran aset yang ditokenisasi, sementara tokenisasi sukuk masih dalam tahap kajian bersama Kementerian Keuangan (Kemenkeu).
Dalam laporan ANTARA News pada 19 Oktober 2026, OJK menilai tokenisasi dapat memperluas pilihan pembiayaan dan akses masyarakat terhadap instrumen keuangan.
Meski demikian, pengembangan RWA tetap membutuhkan tata kelola, keamanan teknologi, transparansi, serta kejelasan hak dan kewajiban seluruh pihak.
Baca Juga: Tren RWA: Altcoin Utilitas Mulai Mandiri dari Bitcoin
Daftar Isi
Apa Itu Tokenisasi Aset (RWA)
Tokenisasi aset merupakan proses merepresentasikan aset nyata atau hak ekonomi yang berkaitan dengan aset tersebut ke dalam bentuk digital menggunakan teknologi seperti distributed ledger technology (DLT), termasuk blockchain.
Dalam praktiknya, sebuah aset atau hak atas manfaat ekonomi dapat diwakili oleh token digital. Token tersebut kemudian dapat digunakan dalam mekanisme transaksi sesuai struktur hukum dan ketentuan produk yang berlaku.
Sebagai contoh, tokenisasi emas dapat merepresentasikan hak tertentu atas emas yang menjadi aset dasarnya.
Pada properti, token bisa memberikan hak atas manfaat ekonomi, seperti pendapatan sewa, tanpa otomatis menjadikan pemegang token sebagai pemilik langsung bangunan atau tanah tersebut.
Perbedaan itu penting karena tokenisasi tidak selalu berarti kepemilikan fisik aset berpindah kepada pemegang token.
Hak yang diperoleh investor bergantung pada struktur produk, perjanjian, serta ketentuan hukum yang mengaturnya.
OJK melihat teknologi ini berpotensi meningkatkan efisiensi pencatatan dan transaksi, memperluas akses terhadap instrumen keuangan, serta membuka alternatif pendanaan bagi berbagai kegiatan ekonomi.
Dengan pembagian unit investasi yang lebih kecil, tokenisasi juga berpotensi membuat instrumen tertentu lebih terjangkau bagi masyarakat.
RCTI+ yang mengutip IDXChannel pada 9 Oktober 2026 melaporkan, OJK mencontohkan bahwa tokenisasi secara potensial dapat memungkinkan akses ke instrumen seperti Surat Berharga Negara (SBN) dengan nominal lebih kecil.
Namun, ilustrasi nominal tersebut bukan berarti skema pembelian SBN melalui token dengan nilai tertentu sudah resmi tersedia untuk publik.
Posisi OJK: Sandbox dan RPOJK
Sebelum diterapkan secara lebih luas, sejumlah model bisnis tokenisasi telah mengikuti regulatory sandbox OJK.
Mekanisme ini menjadi ruang pengujian untuk menilai model bisnis dan inovasi keuangan sebelum pengembangan lebih lanjut sesuai kerangka regulasi.
ANTARA menyebut bahwa hingga September terdapat tujuh peserta sandbox yang telah menyelesaikan uji coba dan dinyatakan lulus.
Model yang diuji mencakup tokenisasi emas, tokenisasi surat berharga melalui skema kontrak pengelolaan dana, dan tokenisasi manfaat kepemilikan properti.
Peserta lain bergerak di bidang stablecoin rupiah, kustodian aset keuangan digital nonperdagangan, dan pengelolaan dana kripto.
Di sisi regulasi, OJK sedang menyusun RPOJK mengenai penawaran aset yang ditokenisasi. Rancangan ini diharapkan menjadi landasan untuk memperjelas mekanisme penerbitan dan penawaran aset berbasis teknologi digital, termasuk tanggung jawab pelaku usaha dan perlindungan konsumen.
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto OJK Adi Budiarso menyampaikan bahwa penyusunan RPOJK tersebut masih berlangsung.
Artinya, kelulusan dari sandbox tidak otomatis membuat seluruh produk tokenisasi dapat langsung ditawarkan secara bebas kepada masyarakat.
Pelaku usaha tetap perlu memenuhi ketentuan yang berlaku, termasuk persyaratan perizinan dan tata kelola yang relevan. RPOJK tersebut juga masih berupa rancangan, bukan peraturan final yang telah berlaku.
Aset yang Sedang Diuji
Tiga model tokenisasi yang menjadi perhatian dalam pengembangan RWA di Indonesia adalah emas, surat utang negara, dan manfaat ekonomi properti.
Ketiganya menunjukkan bahwa tokenisasi tidak terbatas pada aset kripto yang berdiri sendiri, tetapi dapat diterapkan untuk merepresentasikan aset atau hak ekonomi di sektor keuangan konvensional.
Pada tokenisasi emas, tantangan utamanya mencakup pembuktian keberadaan aset, mekanisme penyimpanan, verifikasi jumlah emas yang mendasari token, dan kejelasan hak pemegangnya.
Tanpa mekanisme verifikasi yang memadai, token digital berisiko tidak mencerminkan aset yang benar-benar tersedia.
Pada surat utang negara atau SBN, tokenisasi berpotensi mendukung pembagian unit investasi yang lebih kecil dan memperluas akses terhadap instrumen keuangan.
Meski demikian, struktur penerbitan, mekanisme pencatatan, hak investor, serta kesesuaiannya dengan aturan pasar keuangan harus dijelaskan sebelum skema tersebut diterapkan.
Sementara itu, tokenisasi properti dapat berkaitan dengan kepemilikan maupun manfaat ekonomi dari aset tidak bergerak.
Produk yang memberikan hak atas pendapatan sewa, misalnya, memiliki karakteristik berbeda dari produk yang memberikan kepemilikan langsung atas properti.
Perbedaan tersebut harus dinyatakan secara terbuka agar investor tidak keliru mengartikan token sebagai bukti kepemilikan tanah atau bangunan.
Keberadaan aset dasar juga perlu dipastikan untuk mencegah penerbitan token fiktif dan klaim atas aset yang sama oleh lebih dari satu pihak.
Sementara itu, OJK menekankan pentingnya mitigasi risiko aset dasar dan kejelasan status hukum hak yang diwakili token.
Dengan demikian, penggunaan blockchain saja tidak cukup untuk menjamin bahwa suatu produk memiliki dasar aset dan perlindungan hukum yang kuat.
Kajian Tokenisasi Sukuk
Selain aset emas, surat berharga negara, dan properti, OJK bersama Kementerian Keuangan juga mengkaji tokenisasi sukuk. Inisiatif ini menjadi bagian dari upaya mengeksplorasi penggunaan teknologi digital dalam pengembangan instrumen keuangan syariah.
Menurut BlockchainMedia pada 21 Oktober 2026, kajian tersebut belum disertai pengumuman jadwal peluncuran, nilai instrumen yang akan diterbitkan, maupun infrastruktur teknologi yang akan digunakan.
Karena itu, rencana tokenisasi sukuk perlu dipahami sebagai agenda pengembangan yang masih berjalan, bukan produk yang sudah siap diperdagangkan.
Detail mengenai struktur instrumen, hak pemegang token, proses penerbitan, dan mekanisme transaksi masih menjadi bagian penting dari persiapan.
Aspek syariah juga memerlukan perhatian tersendiri. Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) sedang mengkaji kemungkinan pengembangan RWA dan tokenisasi instrumen keuangan yang sesuai dengan prinsip syariah.
Namun, belum ada fatwa khusus yang secara menyeluruh menetapkan seluruh model RWA sebagai produk yang memenuhi prinsip syariah.
Dalam pemberitaan MUI Digital pada 21 Oktober 2026, DSN-MUI menyoroti pentingnya aset dasar yang jelas dan sesuai prinsip syariah.
Kesiapan infrastruktur perdagangan, kustodian, serta mekanisme penyelesaian transaksi juga menjadi perhatian sebelum kerangka syariah dapat diterapkan secara lebih luas.
Perlindungan Investor
Bagi tim riset Tokocrypto, RWA membuka alternatif pembiayaan baru dan berpotensi memperluas akses masyarakat terhadap instrumen keuangan.
Namun, Indonesia masih berada dalam fase membangun fondasi hukum sekaligus menguji model bisnis yang sesuai dengan karakteristik aset dan kebutuhan pasar.
Salah satu aspek paling penting adalah hubungan hukum antara token dan aset dasar. Investor perlu mengetahui apakah token memberikan kepemilikan langsung, hak atas manfaat ekonomi, klaim terhadap penerbit, atau bentuk hak lain.
Penjelasan tersebut menentukan apa yang dapat dituntut pemegang token ketika terjadi sengketa atau ketika penerbit tidak memenuhi kewajibannya.
Perlindungan juga mencakup verifikasi keberadaan aset dasar, transparansi penerbit, keamanan penyimpanan, dan mekanisme penebusan atau penjualan kembali token.
Selain itu, risiko likuiditas perlu diperhatikan karena token yang tercatat secara digital belum tentu mudah dijual kembali pada harga yang diharapkan.
Keamanan teknologi pun tidak boleh diabaikan. Kerentanan smart contract, gangguan sistem, maupun kesalahan dalam pencatatan dapat memengaruhi transaksi dan hak pemegang token.
Karena itu, penerapan teknologi perlu disertai pengujian keamanan, pengawasan, serta mekanisme penyelesaian masalah yang jelas.
Pandangan tersebut sejalan dengan sorotan pelaku industri. Kejelasan regulasi, keterbukaan informasi, dan perlindungan konsumen dinilai menjadi faktor penting agar tokenisasi berkembang secara bertanggung jawab.
Dengan demikian, kemudahan akses dan kemungkinan pembelian dalam pecahan kecil tidak boleh dipandang sebagai jaminan keuntungan atau keamanan investasi.
Investor tetap perlu memeriksa dokumen produk, status perizinan penyelenggara, kualitas aset dasar, biaya, hak yang melekat pada token, serta risiko yang mungkin timbul.
Baca Juga: Apa Itu ETF Bitcoin?
Kesimpulan
Dorongan OJK terhadap tokenisasi aset nyata menandai upaya menghubungkan aset ekonomi konvensional dengan perkembangan keuangan digital.
Model tokenisasi emas, surat utang negara, dan manfaat properti telah mengikuti sandbox, sementara RPOJK mengenai penawaran aset yang ditokenisasi masih dalam tahap penyusunan.
Di sisi lain, tokenisasi sukuk masih dikaji bersama Kementerian Keuangan dan belum memiliki jadwal peluncuran yang diumumkan.
Pembahasan aspek syariah pun terus berkembang, tetapi belum terdapat fatwa khusus yang secara menyeluruh menetapkan seluruh model RWA sebagai produk yang sesuai prinsip syariah.
Bagi pasar Indonesia, potensi RWA bukan hanya terletak pada penggunaan blockchain, melainkan pada kemampuannya membuka alternatif pembiayaan dan memperluas akses terhadap instrumen keuangan. A
gar potensi itu dapat diwujudkan, hubungan hukum antara token dan aset dasar harus jelas, penerbitan perlu transparan, dan perlindungan investor harus menjadi bagian utama dari kerangka regulasi.
Perlu dicatat, artikel ini disusun berdasarkan informasi yang tersedia hingga 24 Oktober 2026 pukul 12.36 WIB.
Status RPOJK, kajian tokenisasi sukuk, dan pembahasan fatwa syariah dapat berubah setelah waktu tersebut.
Investasi dan trading kripto aman hanya di Tokocrypto. Ikuti Google News Tokonews untuk update berita crypto dan download aplikasi trading bitcoin & crypto sekarang.
DISCLAIMER: Investasi aset kripto mengandung risiko tinggi dan segala keputusan investasi yang diambil oleh Anda berdasarkan rekomendasi, riset dan informasi seluruhnya merupakan tanggung jawab Anda. Tidak ada lembaga atau otoritas negara yang bertanggung jawab atas risiko investasi tersebut. Konten ini hanya bersifat informasi bukan ajakan menjual atau membeli.
Tokocrypto berizin dan diawasi oleh Otoritas Jasa keuangan.



SEC Sebut 3 Bursa Saham Tertokenisasi: TSV, OKXICE, Perpetuals
OJK Dorong Tokenisasi Aset Nyata: RWA Kripto Indonesia Menuju Regulasi

Pajak Kripto Indonesia Tembus Rp2,15 Triliun: Ini Rincian dan Aturannya
Transaksi Derivatif Kripto Tembus Rp4,56 Triliun: Risiko Leverage yang Perlu Dipahami
OJK Catat 5 Insiden Aset Digital: Pengguna Kripto Diminta Tak Beri Kode OTP
Event Tokocrypto Minggu Ini
Join Tokocrypto, Dapat Apa? Ini Daftar Event Pengguna Baru Buat Kamu

Pasar Kripto Hari Ini 29 September 2026: HBAR Naik 30%, BTC Hadapi Level Kunci

Pasar Kripto Hari Ini 28 September 2026: Sinyal BTC Menuju US$100.000 Muncul?

Riset Kripto 28 Sept-2 Okt 2026: Bitcoin Stabil di Tengah Inflasi AS yang Terkendali!
Analisis Crypto: Aset Kripto dengan Potensi Bullish Pekan Ini

Jangan Lewatkan! Aset Kripto Ini Berpotensi Guncang Pasar Pekan Ini

Prediksi Kripto Pekan Ini: ALT, JTO, dan UNI Punya Peluang Bullish

Potensi Kripto Bullish Minggu Ini: Dari Bubblemaps hingga Raydium

Aset Kripto Menarik yang Perlu Diperhatikan Pekan Ini
-
 Bitcoin News5 days ago
Analisa Harga BTC Hari Ini: Bitcoin Menguat saat IHSG Anjlok 5,1%, Investor Menahan Panik
-
 Bitcoin News6 days ago
Analisa Harga BTC Hari Ini: Naik 0,49% ke US$81.793, Minat Beli Bitcoin Mulai Menguat
-

 Market5 days ago
IHSG Anjlok, OJK dan SRO Gelar Dialog dengan Pelaku Pasar, Bagaimana Dampaknya ke Kripto?
-
 Bitcoin News4 days ago
Analisa Harga Bitcoin Hari Ini: Bitcoin Bertahan di US$82.000, ETF Outflow Bayangi Peluang Rebound