Policy & Regulations
Menag Tegaskan Fatwa MUI 2021 Jadi Rujukan Hukum Aset Kripto
Menteri Agama Nasaruddin Umar menegaskan fatwa MUI 2021 masih menjadi rujukan hukum kripto: haram sebagai mata uang, bersyarat sebagai komoditas.

Menteri Agama (Menag) Nasaruddin Umar menegaskan bahwa hasil Ijtima Ulama Komisi Fatwa Majelis Ulama Indonesia (MUI) 2021 masih menjadi rujukan dalam pembahasan hukum halal dan haram aset kripto.
Pernyataan tersebut kembali menjadi perhatian setelah Menag membahas kemungkinan perubahan status hukum kripto apabila karakteristik dan tata kelolanya mengalami perkembangan.
Seperti yang diwartakan CNN, Nasaruddin menjelaskan bahwa penentuan hukum kripto perlu mempertimbangkan kondisi objektif, termasuk ada atau tidaknya unsur gharar atau ketidakpastian dan dharar atau bahaya.
Ia juga menyebut status hukum dapat dikaji kembali jika persoalan mendasar yang menjadi pertimbangannya berubah.
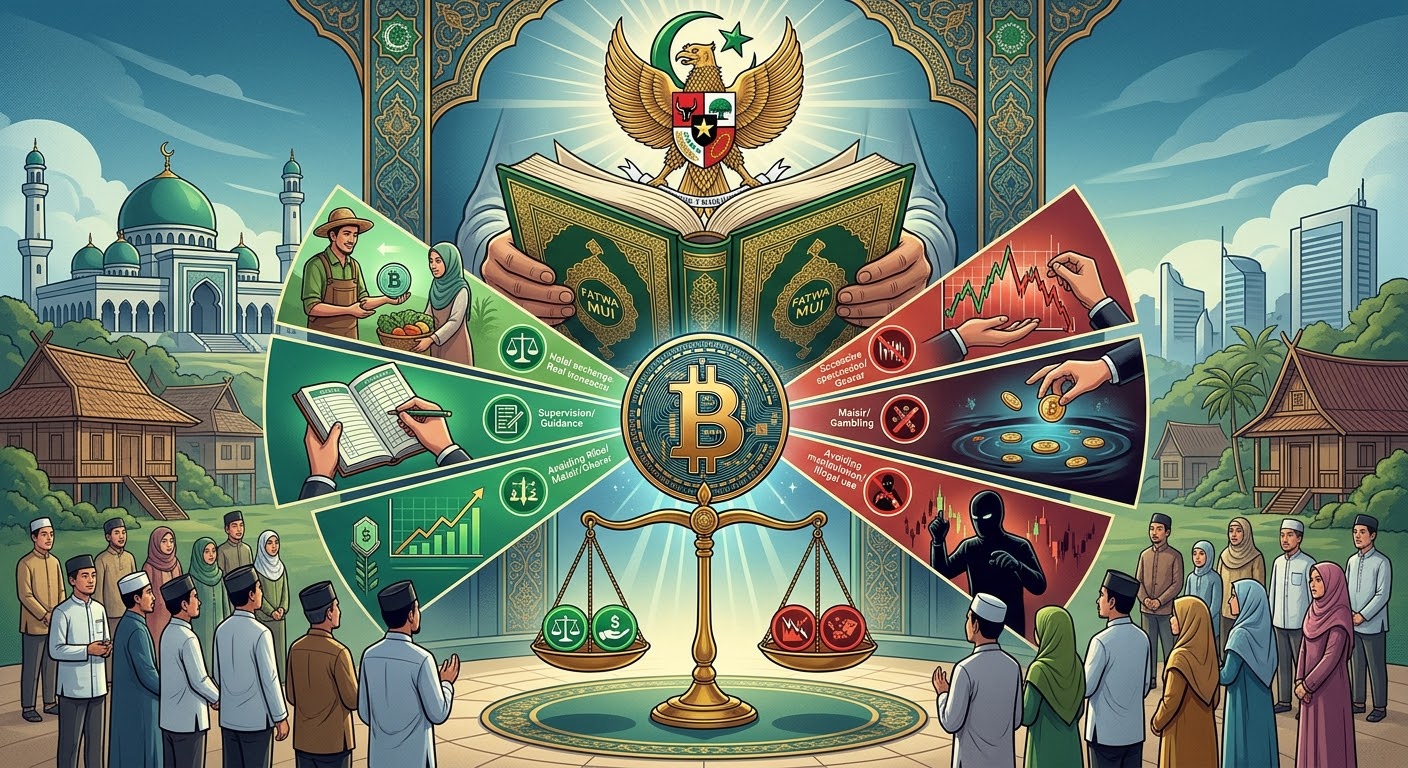
Pernyataan tersebut bukan fatwa baru yang menggantikan keputusan MUI pada 2021. Sebaliknya, pembahasan itu kembali menyoroti ketentuan yang telah membedakan penggunaan kripto sebagai mata uang dan sebagai komoditas atau aset digital.
Bagi investor Muslim di Indonesia, perbedaan tersebut penting dipahami agar keputusan terkait aset kripto tidak hanya didasarkan pada tren pasar, tetapi juga mempertimbangkan karakteristik aset, manfaat, kepemilikan, dan mekanisme transaksinya.
Baca Juga: IHSG Anjlok, OJK dan SRO Gelar Dialog dengan Pelaku Pasar, Bagaimana Dampaknya ke Kripto?
Daftar Isi
Apa Kata Fatwa MUI 2021?
Ketentuan mengenai cryptocurrency dibahas dalam Ijtima Ulama Komisi Fatwa MUI ke-7 yang berlangsung pada 9–11 November 2021.
Dalam keputusan tersebut, MUI menetapkan tiga ketentuan utama terkait penggunaan dan perdagangan kripto.
Pertama, penggunaan cryptocurrency sebagai mata uang dinyatakan haram karena mengandung unsur gharar dan dharar, serta dinilai bertentangan dengan ketentuan yang berlaku mengenai mata uang dan kewajiban penggunaan rupiah di Indonesia.
Kedua, cryptocurrency sebagai komoditas atau aset digital dinyatakan tidak sah diperjualbelikan apabila mengandung gharar, dharar, dan qimar atau unsur perjudian, serta tidak memenuhi persyaratan sil’ah secara syariah.
Ketiga, MUI memberikan ruang bagi cryptocurrency sebagai komoditas atau aset untuk diperjualbelikan apabila memenuhi persyaratan sil’ah, memiliki underlying atau aset yang mendasari, mempunyai manfaat yang jelas, serta tidak mengandung unsur gharar, dharar, dan qimar.
Ketentuan tersebut dapat dibaca melalui publikasi resmi MUI mengenai keputusan fatwa hukum uang kripto atau cryptocurrency.
Dengan demikian, fatwa 2021 tidak tepat disederhanakan menjadi larangan mutlak terhadap seluruh bentuk aset kripto.
Keputusan tersebut membedakan fungsi, karakteristik, dan persyaratan aset yang menjadi objek transaksi.
Pernyataan Menag pada Oktober 2026
Nasaruddin Umar membahas persoalan ini pada Kamis, 15 Oktober 2026, dalam kegiatan yang berkaitan dengan tema pajak, ekonomi digital, dan aset kripto di Jakarta.
Dalam pemberitaan detikFinance mengenai pernyataan Menag soal kemungkinan perubahan status hukum kripto, ia menekankan bahwa penilaian halal dan haram perlu mempertimbangkan kondisi objektif serta perubahan karakteristik suatu instrumen.
Menurut Nasaruddin, status hukum dapat dikaji kembali apabila persoalan yang mendasari penilaian sebelumnya sudah ditangani.
Namun, kemungkinan tersebut juga berlaku sebaliknya: instrumen yang semula dinilai tidak bermasalah dapat kembali dipersoalkan apabila ditemukan unsur ketidakpastian atau dampak merugikan.
Pernyataan ini tidak berarti semua aset kripto otomatis menjadi halal apabila teknologi atau regulasinya berkembang.
Perubahan karakteristik aset tetap perlu dinilai berdasarkan prinsip syariah dan ketentuan yang relevan.
Menag juga tidak menetapkan fatwa baru melalui pernyataan tersebut. Penetapan dan pembahasan fatwa tetap berada dalam ranah otoritas keulamaan yang berwenang, termasuk MUI melalui mekanisme kajian dan musyawarahnya.
Karena itu, pernyataan Nasaruddin lebih tepat dipahami sebagai penegasan bahwa evaluasi hukum dapat mengikuti perubahan fakta dan karakteristik objek yang dinilai, bukan penghapusan keputusan Ijtima Ulama 2021.
Beda Kripto sebagai Mata Uang dan Komoditas
Perbedaan fungsi menjadi salah satu inti keputusan MUI. Kripto yang digunakan sebagai alat pembayaran tidak ditempatkan dalam kategori yang sama dengan aset digital yang diperdagangkan sebagai komoditas atau investasi.
Dalam konteks mata uang, keputusan Ijtima Ulama 2021 menyatakan penggunaan cryptocurrency hukumnya haram.
Pertimbangannya mencakup unsur gharar dan dharar, serta ketidaksesuaiannya dengan ketentuan penggunaan mata uang di Indonesia.
Sementara itu, kripto sebagai komoditas atau aset digital dinilai berdasarkan karakteristik dan pemenuhan persyaratan syariahnya.
Tidak semua aset otomatis memenuhi kriteria tersebut hanya karena diperdagangkan di bursa atau memiliki harga pasar.
Tim Research Tokocrypto menilai pembedaan ini penting bagi investor Muslim di Indonesia. Fatwa 2021 tidak melarang seluruh aset kripto tanpa pengecualian, tetapi menetapkan batasan yang ketat berdasarkan fungsi dan karakteristik aset.
Artinya, status suatu aset tidak cukup ditentukan dari popularitas, kapitalisasi pasar, atau potensi kenaikan harganya.
Investor perlu memahami apa yang mendasari nilai aset tersebut, manfaat yang ditawarkan, kejelasan kepemilikan, serta mekanisme transaksi yang digunakan.
Perlu dicatat pula bahwa penilaian syariah berbeda dari status legal suatu aset dalam regulasi keuangan.
Aset yang dapat diperdagangkan melalui platform berizin tidak otomatis memenuhi seluruh persyaratan syariah, sebagaimana penilaian syariah juga tidak menggantikan kewajiban untuk mematuhi regulasi yang berlaku.
Syarat Sil’ah untuk Kripto sebagai Komoditas
Dalam keputusan Ijtima Ulama 2021, sil’ah merujuk pada komoditas yang memenuhi kriteria tertentu secara syariah.
MUI menyebut sejumlah persyaratan, yaitu adanya wujud fisik, memiliki nilai, diketahui jumlahnya secara pasti, berada dalam kepemilikan yang jelas, serta dapat diserahkan kepada pembeli.
Keputusan tersebut juga menegaskan pentingnya underlying atau aset yang mendasari dan manfaat yang jelas. Selain itu, transaksi tidak boleh mengandung unsur gharar, dharar, maupun qimar.
Persyaratan ini membuat penilaian aset kripto tidak bisa dilakukan hanya dengan melihat nama token atau teknologi blockchain yang digunakan.
Perlu ada pemeriksaan lebih lanjut terhadap hak yang melekat pada token, aset pendukungnya jika ada, kepastian kepemilikan, dan bagaimana aset tersebut dapat dialihkan kepada pembeli.
Sebagai contoh, token yang merepresentasikan kepemilikan atau hak atas aset nyata perlu dinilai berdasarkan kejelasan aset dasar, legalitas hak yang diberikan, mekanisme penebusan atau pengalihan, serta manfaat yang benar-benar tersedia.
Ini berarti, keberadaan aset dasar saja belum otomatis menjamin seluruh aspek transaksi sesuai dengan syariah.
Bagi investor, pendekatan tersebut menekankan pentingnya memahami struktur produk sebelum membeli.
Token yang dipasarkan dengan narasi aset nyata tetap perlu diperiksa dokumen, hak pemegang, dan mekanisme transaksinya.
Kemungkinan Kaji Ulang dan Perkembangan RWA
Perkembangan teknologi aset digital membuka ruang bagi kajian lebih lanjut terhadap bentuk-bentuk aset yang berbeda dari cryptocurrency yang menjadi pembahasan pada 2021.
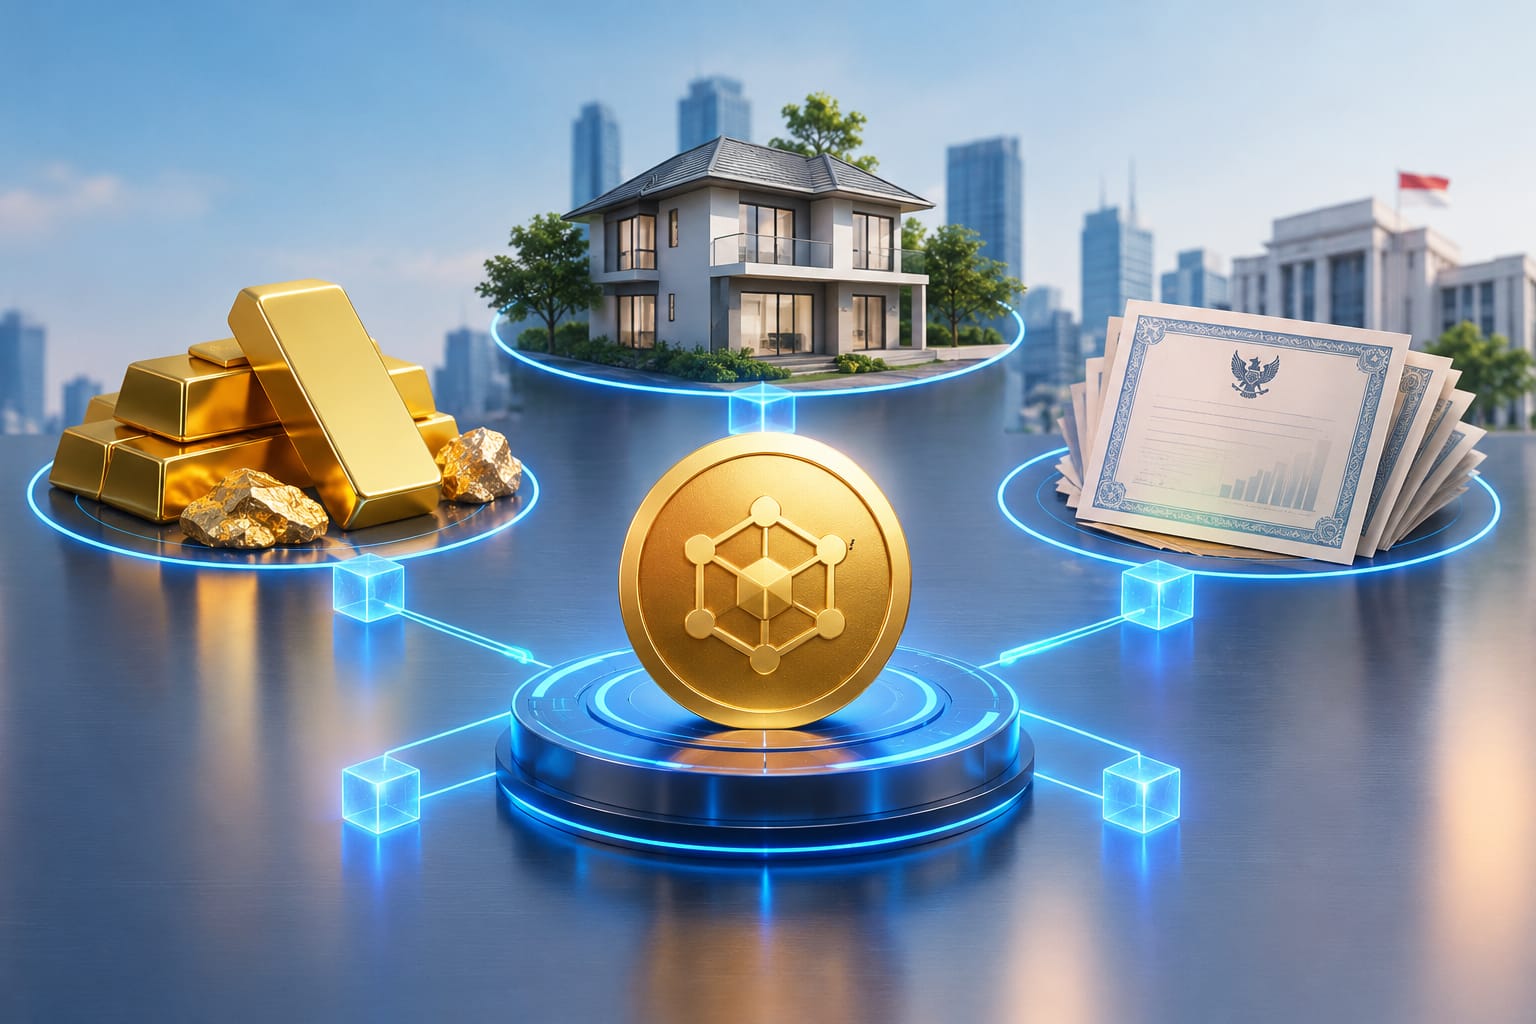
Salah satu perkembangan yang relevan adalah real-world assets (RWA), yakni token digital yang merepresentasikan aset atau hak yang berkaitan dengan dunia nyata.
Dalam publikasi pada 21 Oktober 2026, MUI membahas dua kategori aset kripto yang berpotensi masuk dalam kajian regulasi syariah.
Kategori yang disoroti mencakup RWA dengan aset dasar nyata yang bernilai ekonomis dan halal, serta tokenisasi instrumen keuangan yang telah berlandaskan prinsip syariah.
Contoh yang dibahas meliputi tokenisasi emas, aset tidak bergerak seperti gedung komersial yang disewakan, dan instrumen keuangan syariah.
Tokenisasi sukuk juga menjadi salah satu kemungkinan yang dikaji, karena dapat membuka peluang representasi digital atas instrumen yang telah memenuhi prinsip syariah.
Tim Research Tokocrypto memandang perkembangan RWA dan tokenisasi aset riil sebagai salah satu konteks yang relevan dalam diskusi mengenai kemungkinan kaji ulang.
Struktur token yang didukung aset nyata dan memiliki hak kepemilikan yang jelas berbeda dari aset yang tidak mempunyai dasar nilai atau manfaat yang dapat diverifikasi.
Meski demikian, RWA bukan berarti otomatis halal. Kesesuaian syariah tetap bergantung pada jenis aset, sumber manfaat atau pendapatan, struktur kepemilikan, hak pemegang token, serta mekanisme penerbitan dan perdagangannya.
DSN-MUI juga menyoroti bahwa pembahasan aset kripto syariah tidak cukup hanya menilai produknya. Kesiapan infrastruktur perdagangan, kustodian, dan penyelesaian transaksi ikut menjadi pertimbangan.
Hal ini sendiri telah disampaikan MUI dalam siaran persnya. Karena itu, kemungkinan kaji ulang perlu dipahami sebagai proses yang memerlukan penelitian dan penilaian syariah, bukan perubahan status hukum secara otomatis akibat munculnya teknologi baru.
Baca Juga: Dua Kategori Aset Kripto Dinilai Berpeluang Masuk Regulasi Syariah
Kesimpulan
Penegasan Menteri Agama Nasaruddin Umar pada Oktober 2026 kembali menempatkan fatwa Ijtima Ulama Komisi Fatwa MUI 2021 sebagai rujukan penting dalam pembahasan hukum aset kripto. Keputusan tersebut membedakan penggunaan cryptocurrency sebagai mata uang yang dinyatakan haram dengan perdagangan sebagai komoditas atau aset digital yang dapat diperbolehkan apabila memenuhi persyaratan syariah.
Syarat sil’ah, kejelasan underlying, manfaat, kepemilikan, serta ketiadaan unsur gharar, dharar, dan qimar menjadi faktor penting dalam penilaian. Sementara itu, kemungkinan kaji ulang seiring berkembangnya RWA dan tokenisasi aset riil tetap membutuhkan evaluasi yang cermat terhadap produk dan mekanisme transaksinya.
Bagi investor Muslim, pesan utamanya bukan bahwa seluruh kripto dilarang atau seluruh token berbasis aset nyata diperbolehkan. Setiap aset perlu dinilai berdasarkan karakteristik dan struktur yang sebenarnya.
Memahami prinsip syariah, memeriksa informasi produk, dan memastikan kepatuhan terhadap regulasi merupakan langkah penting sebelum mengambil keputusan investasi.
Catatan: Artikel ini merangkum ketentuan fatwa dan pemberitaan terkait, bukan penetapan hukum syariah untuk aset kripto tertentu. Untuk keputusan keagamaan yang spesifik, pembaca dapat merujuk kepada MUI atau lembaga fatwa yang berwenang.
Investasi dan trading kripto aman hanya di Tokocrypto. Ikuti Google News Tokonews untuk update berita crypto dan download aplikasi trading bitcoin & crypto sekarang.
DISCLAIMER: Investasi aset kripto mengandung risiko tinggi dan segala keputusan investasi yang diambil oleh Anda berdasarkan rekomendasi, riset dan informasi seluruhnya merupakan tanggung jawab Anda. Tidak ada lembaga atau otoritas negara yang bertanggung jawab atas risiko investasi tersebut. Konten ini hanya bersifat informasi bukan ajakan menjual atau membeli.
Tokocrypto berizin dan diawasi oleh Otoritas Jasa keuangan.


Likuidasi Kripto US$837 Juta: Cascade Long Saat BTC di Bawah US$80.000
ETF Bitcoin Outflow US$635 Juta: Tekanan Jualan Institusional 22 Oktober 2026
Menag Tegaskan Fatwa MUI 2021 Jadi Rujukan Hukum Aset Kripto
Akun Kripto Indonesia Tembus 23,21 Juta, Transaksi Capai Rp23,16 Triliun per Agustus 2026
OJK dan Bappebti Tuntaskan Peralihan Pengawasan Aset Kripto
Event Tokocrypto Minggu Ini
Join Tokocrypto, Dapat Apa? Ini Daftar Event Pengguna Baru Buat Kamu

Pasar Kripto Hari Ini 29 September 2026: HBAR Naik 30%, BTC Hadapi Level Kunci

Pasar Kripto Hari Ini 28 September 2026: Sinyal BTC Menuju US$100.000 Muncul?

Riset Kripto 28 Sept-2 Okt 2026: Bitcoin Stabil di Tengah Inflasi AS yang Terkendali!
Analisis Crypto: Aset Kripto dengan Potensi Bullish Pekan Ini

Jangan Lewatkan! Aset Kripto Ini Berpotensi Guncang Pasar Pekan Ini

Prediksi Kripto Pekan Ini: ALT, JTO, dan UNI Punya Peluang Bullish

Potensi Kripto Bullish Minggu Ini: Dari Bubblemaps hingga Raydium

Aset Kripto Menarik yang Perlu Diperhatikan Pekan Ini
-
 Bitcoin News6 days ago
Analisa Harga BTC Hari Ini: Bitcoin Menguat saat IHSG Anjlok 5,1%, Investor Menahan Panik
-

 Market6 days ago
IHSG Anjlok, OJK dan SRO Gelar Dialog dengan Pelaku Pasar, Bagaimana Dampaknya ke Kripto?
-
 Bitcoin News5 days ago
Analisa Harga Bitcoin Hari Ini: Bitcoin Bertahan di US$82.000, ETF Outflow Bayangi Peluang Rebound
-

 Market4 days ago
OJK Dorong Pajak Kripto Terbaru Turun Jadi 0,1%, Trader Bisa Hemat Rp11 Ribu per Rp10 Juta